

Банківські спори
Консультації, оскарження дій банків, повернення депозитів, захист прав позичальників та вкладників.
· маршрут
Адвокат для Дніпра — онлайн та по телефону
- Консультація онлайн, телефоном або в офісі
- Вартість і строки — у договорі
- Адвокатська таємниця
Вартість
Скільки коштує: банківські спори
Суд першої інстанції
- Консультація адвоката в офісівід 2 500 грн/год
- Година роботи адвокатавід 1 000 грн/год
- Участь адвоката в одному судовому засіданнівід 3 000 грн
- Складання позовної заявивід 7 000 грн
Ціни орієнтовні та можуть відрізнятися залежно від складності й обставин справи. Точну вартість адвокат назве після ознайомлення з документами. Уклали договір — вартість консультації зараховуємо як знижку.
Конфлікт із банком виникає, коли клієнт виявляє на рахунку операцію, якої не здійснював, коли картку раптово блокують без пояснень, коли банк відмовляється повертати вклад або коли зі щомісячного платежу тихо списується комісія, про яку ніхто не попереджав. У кожній із цих ситуацій клієнт у нерівному становищі: у банку є договір і час на з’ясування обставин, а в клієнта — лише виписка й обмежений строк на реакцію. Нижче — про права клієнта банку в основних видах спорів і про те, куди звертатися, якщо банк їх не визнає.
Списання коштів без згоди клієнта і повернення
Закон України «Про платіжні послуги» визначає операцію без згоди платника як несанкціоновану: якщо клієнт її не ініціював, банк зобов’язаний повернути списану суму. Довести санкціонованість операції чи грубу необережність клієнта має банк, а не клієнт. Головна умова повернення коштів — своєчасне звернення: письмова заява до банку одразу після виявлення операції, з фіксацією номера звернення. Паралельно можна оскаржити операцію за правилами платіжної системи (chargeback) — окрема процедура, яка діє незалежно від претензії до банку.
Шахрайські операції з картками: обов’язки банку і межі відповідальності клієнта
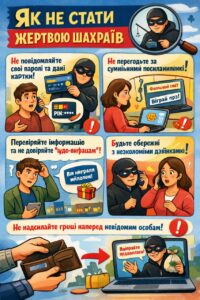
Більшість шахрайських списань відбувається через соціальну інженерію: дзвінок «зі служби безпеки банку», фішингове посилання, прохання назвати код із смс. Банк зобов’язаний мати системи моніторингу підозрілих операцій, але має значення й те, як діяв сам клієнт: якщо він назвав шахраям одноразовий код або встановив на їхнє прохання застосунок віддаленого доступу, банк може посилатися на грубу необережність клієнта як підставу для відмови в поверненні коштів. Важлива документальна фіксація — скриншоти листування, звернення до кіберполіції; відмова банку не остаточна, її можна оскаржити, довівши недостатність заходів безпеки з боку банку.
Блокування картки та рахунку
Банк блокує картку чи рахунок з різних причин: підозра на шахрайську операцію, вимоги фінансового моніторингу, арешт коштів за постановою суду чи виконавця, податкова застава. У межах фінансового моніторингу банк вправі тимчасово зупинити видаткові операції та запитати документи про джерело коштів — це законна процедура, хоча клієнт часто дізнається про блокування постфактум. Банк повинен повідомити причину обмеження та перелік потрібних документів; якщо він затримує розблокування без обґрунтування, це підстава для претензії чи позову про відшкодування збитків.
Депозит: неповернення вкладу, дострокове розірвання, гарантія Фонду гарантування вкладів
Договір банківського вкладу регулює Цивільний кодекс України: за статтею 1058 банк повертає вкладнику суму вкладу та проценти на умовах договору, а за статтею 1060 право фізичної особи достроково повернути строковий вклад не може бути обмежене договором, хоча можлива втрата частини процентів. Відмова банку повернути вклад — підстава для позову про стягнення суми, процентів і пені. Якщо банк визнано неплатоспроможним, вклади фізичних осіб захищає Фонд гарантування вкладів фізичних осіб: він відшкодовує кошти в межах гарантованої законом суми через банки-агенти без звернення до суду, а частина вкладу понад цю суму стає вимогою в межах ліквідації банку.
Комісії, про які клієнт не знав
Спір виникає, коли з рахунку списують комісію за обслуговування, конвертацію чи «неактивність», про яку клієнт не домовлявся, або яку банк додав в односторонньому порядку. Умови, з якими клієнта не ознайомили до укладення договору, можна оспорювати як непогоджені — і комісії, «заховані» у тарифах, на які договір лише посилається. Перший крок — вимагати від банку письмове пояснення списання з посиланням на пункт договору; якщо банк не підтвердить погодження умови, клієнт вправі вимагати повернення коштів.
Банк-банкрут: як заявити вимоги
Коли Національний банк визнає банк неплатоспроможним, у ньому запроваджують тимчасову адміністрацію, а функції керівних органів переходять до уповноваженої особи Фонду гарантування вкладів фізичних осіб. Гарантовану суму Фонд виплачує автоматично, без заяви вкладника. Кошти понад гарантовану суму і вимоги інших кредиторів включають до реєстру акцептованих вимог — вимогу подають уповноваженій особі Фонду у визначений нею строк; пропуск строку ускладнює включення вимоги до реєстру.
Оскарження дій банку через НБУ і суд
Перш ніж звертатися до суду, доцільно подати банку письмову претензію — це фіксує позицію клієнта і часто передує скарзі регулятору. Національний банк України приймає скарги споживачів фінансових послуг на дії банків і може зобов’язати банк усунути порушення, однак це адміністративний механізм, а не заміна суду чи інструмент стягнення коштів. Якщо претензія і звернення до НБУ не дали результату, спір вирішується в суді — з вимогою повернути кошти, визнати умову договору недійсною або відшкодувати збитки; діяти варто до спливу строку позовної давності, який за Цивільним кодексом України для більшості таких вимог становить три роки.
Що варто врахувати
- Усні запевнення співробітника банку не мають доказової сили — важлива письмова відповідь банку на конкретне звернення.
- Скриншоти застосунку, виписки і листування варто зберігати одразу, а не відновлювати заднім числом.
- Строк на оскарження несанкціонованої операції обмежений, тому зволікання зі зверненням до банку часто коштує права на повернення коштів.
- Додаткові угоди «для розблокування рахунку» варто уважно читати — інколи під цим приводом клієнту пропонують погодити невигідні умови.
Як ми допомагаємо
Адвокати бюро аналізують договір і листування з банком, готують претензії та скарги до Національного банку України, а за потреби — позови про повернення коштів, визнання умов договору недійсними чи стягнення заборгованості з банку, а також супроводжують подання вимог кредиторів у процедурі ліквідації банку. Строки та вартість супроводу залежать від виду спору та наявності письмових доказів.
Банківські спори — частина фінансового права і часто перетинаються з питаннями захисту прав споживачів фінансових послуг та кредитних спорів.
Як ми працюємо
Від першого дзвінка до результату
- 1
Звернення
Телефонуєте, пишете в чат або Telegram, залишаєте заявку — фіксуємо суть питання й зручний час.
- 2
Аналіз документів
Адвокат вивчає ситуацію й документи, пояснює перспективи та ризики простою мовою.
- 3
Стратегія і договір
Узгоджуємо план дій, обсяг роботи, строки й вартість — і фіксуємо їх у договорі.
- 4
Супровід до результату
Готуємо документи, представляємо вас у держорганах і суді, тримаємо в курсі кожного кроку.
Результати
Справи цього напряму
Банку повністю відмовлено у стягненні 424 тис. грн за кредитною карткою
Банку повністю відмовлено у стягненні 424 476,69 грн з клієнта.
Фінансовій компанії відмовлено у стягненні боргу за онлайн-кредитом
У позові фінансової компанії відмовлено, рішення встояло в апеляції.
Виконавчий напис нотаріуса визнано таким, що не підлягає виконанню, кошти повернуто
Виконавчий напис визнано таким, що не підлягає виконанню, клієнту повернуто 24 829,20 грн.
Борг перед фінансовою компанією зменшено з 122 864 до 57 579 грн
Сума стягнення зменшена більш ніж удвічі — з 122 864,23 до 57 578,78 грн.
Спір з фінансовою компанією: пеню за мікрокредитами не стягнуто
З 17 201,99 грн заявлених вимог суд відмовив у стягненні 7 240 грн пені.
Позов колекторської компанії на 182 тис. грн зменшено до 31 500 грн
Замість 182 493,08 грн суд стягнув лише 31 500 грн тіла кредитів і комісії.
Корисно знати
Статті з теми
Ще в напрямі
Інші послуги напряму «Фінансове право»
-
Спори з фінансовими компаніями та МФО
Оскарження нарахованих штрафів і відсотків, захист від колекторів, зменшення боргових зобов’язань, шляхом оскарження незаконно нарахованих відсотків.
Детальніше -
Виконавчі написи нотаріуса
Визнання виконавчого напису таким, що не підлягає виконанню, зупинення примусового стягнення.
Детальніше -
Кредитні спори
Супровід спорів із банками щодо кредитів, реструктуризація боргу, визнання кредитних договорів недійсними.
Детальніше -
Захист прав споживачів фінансових послуг
Повернення незаконно списаних коштів, компенсація шкоди та штрафи з фінансових установ.
Детальніше -
Стягнення заборгованості
Юридичний супровід стягнення боргів за договорами позики, кредитними договорами, договорами факторингу.
Детальніше -
Оскарження дій колекторів
Захист клієнтів від незаконних методів стягнення боргів, скарги до НБУ, позови до суду.
Детальніше -
Банкрутство фізичних осіб
Консультації, підготовка заяви до суду, супровід реструктуризації чи списання боргів.
Детальніше -
Банкрутство юридичних осіб
Правовий супровід процедур банкрутства, представництво інтересів кредитора чи боржника у суді.
Детальніше -
Фінансовий моніторинг
Консультації, супровід перевірок фінансового моніторингу, захист від блокування рахунків.
Детальніше -
Податкові спори
Оскарження податкових повідомлень-рішень, представництво інтересів платників податків у ДПС та судах.
Детальніше -
Стягнення страхових виплат
Супровід у спорах зі страховими компаніями, оскарження відмов у виплатах, представництво у судах.
Детальніше -
Факторинг та лізинг
Супровід угод, захист інтересів у спорах щодо договорів факторингу чи фінансового лізингу.
Детальніше


